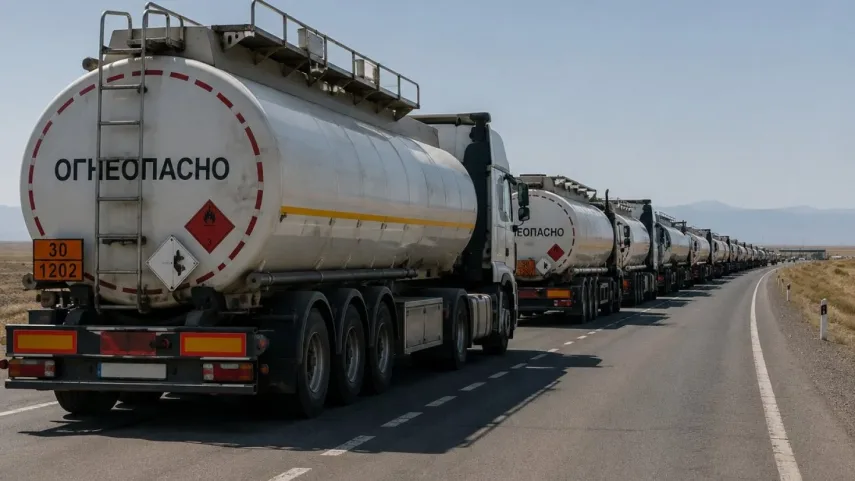
Авиакеросин продолжил глубокую коррекцию, бензины оказались под давлением растущих запасов, дизель удержался по цене, но именно по нему формируются основные риски октября.
Авиакеросин. Средний внутренний ориентир по ТС/РТ к концу сентября опустился примерно до 500 тыс. ₸/т с НДС против порядка 755 тыс. ₸/т в конце августа – снижение примерно на треть за месяц. Причина – накопленные запасы, снижение активности грузовой авиации и нехватка свободных мощностей хранения. В сентябре в районе крупных аэропортов накапливались вагоны с керосином, по направлению Алматы даже вводились временные ограничения на железнодорожные поставки. Одновременно Казахстан наращивает собственное производство и сохраняет высокий импорт авиакеросина. За январь-август НПЗ выпустили 591,6 тыс. т – на 22% больше год к году, импорт вырос до 243,4 тыс. т против 214 тыс. т. Импорт при этом снова дорогой – около $1 500–1 600/т на границе без НДС. Но пока накопленные запасы не разгружены, высокая импортная цена рынок вверх не разворачивает.
Дизель. Сентябрь прошёл относительно спокойно. К концу месяца ориентир держится около 365 тыс. ₸/т с НДС, близко к августовским уровням. Импорт значительно дороже: межсезонное и летнее российское ДТ – около $1 500-1 600/т, зимнее ДТ с ПТФ -32 °C – $1 700-1 800/т на границе без НДС и акциза. Отдельный фактор октября – сезонность. Павлодарский НПЗ начнёт промышленный выпуск зимнего дизеля только после ремонта и настройки оборудования в 2027 году. Поэтому зимой рынок будет сильнее зависеть от других внутренних источников и импорта.
Аи-95. В сентябре рынок заметно охладился. На конец месяца ориентиры составляют около 340 тыс. ₸/т по Шымкенту, 330 тыс. по Павлодару и 310 тыс. по Атырау. Основное давление – снижение спроса и рост запасов.
Аи-92. Рынок стабильнее. По Шымкенту и Павлодару ориентир остаётся около 280 тыс. ₸/т, по Атырау – порядка 240 тыс. ₸/т. Существенного дефицита сейчас не видно. Дополнительную стабильность даёт перенос ремонта ПНХЗ – осенней остановки завода не произошло.
Битум. Сезон постепенно подходит к завершению. Павлодар – 180-220 тыс. ₸/т, Шымкент – 265 тыс., Алматы – 285 тыс., Актау – 180 тыс. ₸/т. В сравнении с августом изменения небольшие.
Наш взгляд на октябрь. В октябре давление на себестоимость усиливается сразу по нескольким направлениям. Отпускные цены крупных ресурсодержателей на Аи-92 и дизель выросли примерно на 7 тыс. ₸/т. После сентябрьского пересмотра железнодорожных тарифов полная стоимость перевозки по рабочим направлениям выросла ориентировочно на 17%.
Бензиновый рынок входит в октябрь с высокими запасами, поэтому перенос дополнительных затрат в конечную цену может происходить постепенно. Но по мере обновления запасов давление на цены нефтебаз и АЗС будет усиливаться.
По дизелю ситуация чувствительнее: дорогой зимний импорт, сезонный переход на морозостойкие марки и ограниченность внутреннего зимнего ресурса создают дополнительный потенциал роста. Сдерживающий фактор – завершение уборочной кампании: к концу сентября зерновые были убраны уже на 83% площадей, поэтому в октябре сезонный спрос аграриев на дизель будет снижаться, высвобождая часть ресурса на рынке.
Отдельный вопрос – накопленные запасы бензинов. К концу сентября запасы Аи-95/98 на нефтебазах выросли до 102 тыс. т против 82,2 тыс. т в конце августа, Аи-92 – до 287,5 тыс. т против 266,5 тыс. т. При слабом внутреннем спросе одним из инструментов балансировки рынка может стать увеличение экспортных отгрузок в рамках утверждаемых квот. Экспортные цены в странах Центральной Азии при этом заметно выше внутренних уровней Казахстана.
Наш базовый сценарий на октябрь – не резкий скачок, а постепенное движение цен вверх: сначала в опте и на нефтебазах, затем с некоторым лагом – в рознице.
Обзор подготовлен командой «Нефтепродукты Казахстана | R1» эксклюзивно для «Нефть и Газ Казахстана».
Источник: Telegram-канал Олега Червинского t.me/oilgazKZ. Публикуется с разрешения автора.
Фото: AI-generated image.
ДЕЛИТЕСЬ СВОИМ МНЕНИЕМ И ОБСУЖДАЙТЕ СТАТЬЮ НА НАШЕМ КАНАЛЕ В TELEGRAM!
01.10.2026,
09:00
28.09.2026,
09:00
27.09.2026,
18:00
01.10.2026,
15:00


 Хроника