Зерттеу
10.11.2026,
в 12:00

401
Неделю назад мы опубликовали первую часть нашего расследования того, что может скрываться за урегулированием многолетнего спора по Договору о разделу продукции (ДРП) месторождения Дунга. Его вывод был однозначен: многомиллиардные инвестиции, списанные оператором проекта на развитие месторождения, не привели к запланированному увеличению добычи. Сегодня остановимся подробнее на финансовой стороне проекта.
Если внимательно изучить финансовую отчётность компании-оператора проекта Дунга, то можно увидеть несколько категорий расходов, которые теоретически могли стать предметом пристального интереса аудиторов ТОО «PSA», поставленного бдить интересы государства в соглашениях о разделе продукции в нефтегазовой отрасли.
Первая – финансирование внутри группы.
Для реализации второй фазы развития месторождения Maersk использовала кредитную линию материнской структуры A.P. Møller-Mærsk. На конец 2015 года задолженность оператора составляла €266,1 млн, а процентные расходы за год достигли €22,1 млн. В феврале 2017 года акционер внёс €384,15 млн в капитал компании, после чего заём был погашен.
Для проектов, работающих по модели СРП, внутригрупповые займы всегда представляют особый интерес при проверке затрат. Государству важно понимать, насколько обоснованы условия финансирования, соответствуют ли они рыночным условиям и не увеличивают ли искусственно объём компенсационных расходов.
Вторая категория – расходы головного офиса.
В отчётности Maersk за 2014 год отмечался рост административных расходов, в том числе из-за увеличения платежей головному офису за различные услуги, включая информационные технологии. Такие платежи составляли €22,2 млн в 2014 году и €26 млн в 2015-м. В последующие годы, уже при операторстве Total, соответствующие расходы постепенно сокращались. В 2018 году они составляли €9,7 млн, а в 2024-м – €3,2 млн.
В рамках СРП подобные начисления также могут становиться предметом проверки: государство вправе интересоваться, какие услуги действительно оказывались оператору, как формировалась их стоимость и насколько обоснованно расходы относились на конкретный проект.
Третья категория – капитальные затраты, которые не обеспечили ожидаемого производственного результата.
История 61 пробуренной, но не подключённой скважины показывает, что значительная часть инвестпрограммы долгое время не давала непосредственного прироста добычи. Это не доказывает неэффективность каждого отдельного управленческого решения, однако создаёт основания для более пристального анализа того, какие именно работы были выполнены, как они принимались и в каком порядке учитывались при расчёте компенсационной нефти.
Нынешнее урегулирование – не первое в истории отношений государства с участниками проекта Дунга. В декабре 2010 года налоговые органы Казахстана предъявили требования по экспортной таможенной пошлине за 2009-2010 годы. Maersk и её партнёры сочли их нарушением налоговой стабильности, гарантированной ДРП и в январе 2012 года уведомили правительство о намерении начать арбитраж. В результате переговоров стороны согласовали и подписали 2 апреля 2015 года мировое соглашение, соответствующие поправки к ДРП вступили в силу в марте 2016 года. Финансовые последствия этого урегулирования отражены в отчётности оператора: €35,9 млн требований по экспортной пошлине были списаны, ещё €14 млн расходов на неё признаны.
Но есть и другая деталь, представляющая особый интерес. 8 сентября 2014 года участники проекта и Министерство энергетики подписали меморандум о переговорах по урегулированию «других спорных вопросов между сторонами». Документ не носил обязательного характера, а переговоры, согласно отчётности, продолжались.
Какие именно вопросы имелись в виду, не раскрывается. Вполне возможно, что именно в тот период начали формироваться разногласия, которые впоследствии привели к спору о возмещаемых расходах за 2013-2019 годы, разрешившемуся только осенью 2026 года. Но прямого документального подтверждения такой связи нет.
Тем не менее хронология показывает: отношения государства с участниками Дунги были непростыми задолго до нынешнего соглашения.
Особого внимания заслуживает финансовая история компании-оператора перед сменой владельцев. Maersk Oil управляла Дунгой до марта 2018 года. В декабре 2017-го, незадолго до перехода проекта под контроль Total, датская компания вернула себе €93,5 млн из капитала оператора.
Затем пришёл TotalEnergies. Согласно отчётности, на конец 2019 года на счетах компании находилось €158,7 млн денежных средств. В декабре 2020 года Total получила €114,4 млн дивидендов. В декабре 2021-го из капитала было выведено ещё €88,5 млн, а в 2022 году акционерам выплатили €77,8 млн дивидендов. В сумме речь идёт примерно о €281 млн изъятых средств за три года перед продажей актива «КазМунайГазу».
Сами по себе такие операции не свидетельствуют о нарушениях. Выплата дивидендов и возврат капитала являются обычными корпоративными инструментами, если они соответствуют законодательству, уставным документам и финансовым обязательствам компании. Однако в контексте нынешнего спора нелишним будет задать вопрос: как учитывались потенциальные претензии государства при принятии решений о распределении денежных средств? Иными словами, существовал ли на тот момент риск того, что часть ранее признанных расходов впоследствии будет оспорена и оператору придётся компенсировать государству определённую сумму?
В доступной отчётности за 2017-2024 годы прямого упоминания нынешнего спора не обнаружено. Не отражён и отдельный резерв под соответствующие требования. Это обстоятельство можно трактовать по-разному. Возможно, до определённого момента стороны не рассматривали разногласия как вероятное финансовое обязательство. Или же потенциальная сумма не достигала уровня, требующего отдельного раскрытия. Наконец, нельзя исключать, что юридическая оценка рисков изменилась уже после составления последней доступной отчётности.
В заключительной части нашего расследования попробуем разобраться, где место «КазМунайГаза» во всей этой истории.
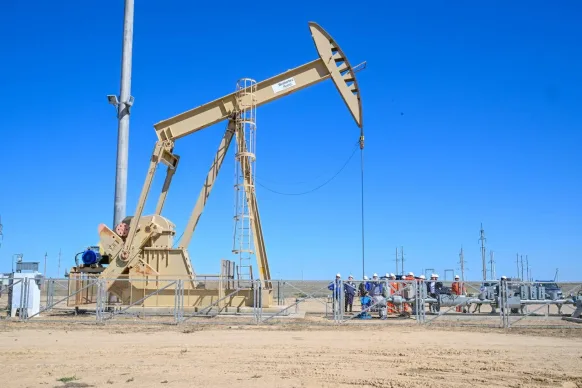
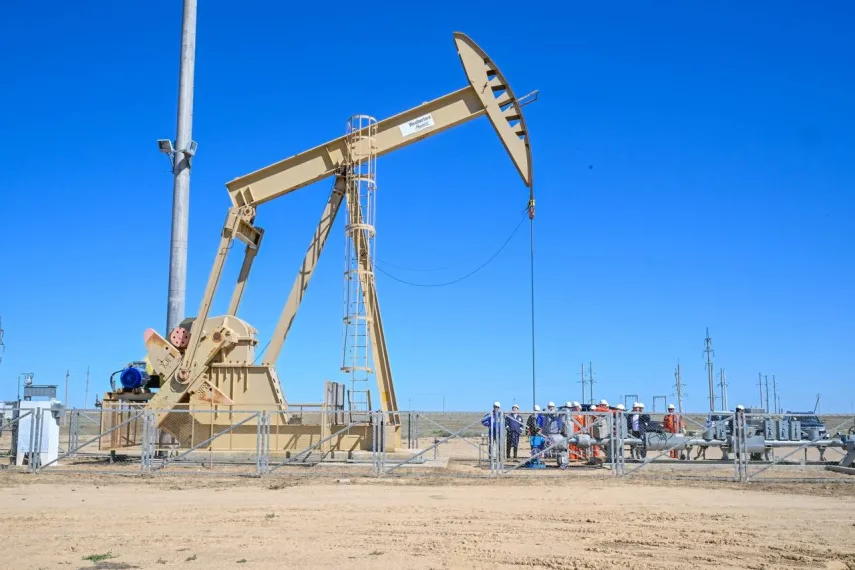
Фото: kmg.kz.
ДЕЛИТЕСЬ СВОИМ МНЕНИЕМ И ОБСУЖДАЙТЕ СТАТЬЮ НА НАШЕМ КАНАЛЕ В TELEGRAM!
09.11.2026,
15:00
09.11.2026,
12:00
04.11.2026,
14:30
09.11.2026,
10:30

 Олег Червинский