Зерттеу
05.11.2026,
в 12:00

289
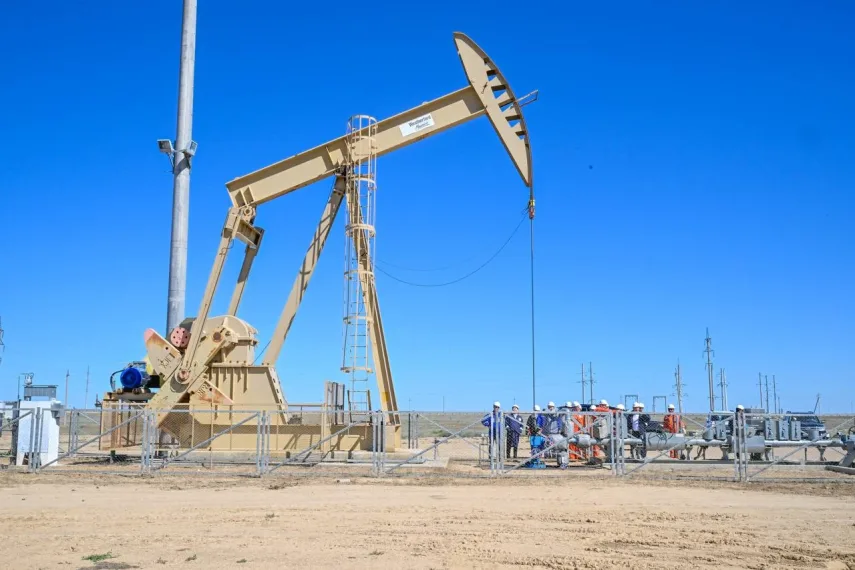
5 октября 2026 года Министерство энергетики Казахстана и оператор нефтяного месторождения Дунга в Мангыстауской области – компания Dunga Operating GmbH – объявили о подписании соглашения об урегулировании разногласий по Договору о разделе продукции (ДРП). В ведомственных пресс-релизах событие было охарактеризовано как пример конструктивного диалога государства с инвесторами и образец цивилизованного разрешения инвестиционных споров.
Однако за официальными формулировками скрывается история, которая вызывает много вопросов, ответы на которые общественности пока не представлены. Почему государство после покупки доли в проекте нацкомпанией «КазМунайГаз» решило оспорить расходы, понесённые ранее, в период управления месторождением датской Maersk Oil и французской TotalEnergies? Какая сумма стояла на кону и какую в итоге согласовали стороны? Не лягут ли финансовые последствия прежних инвестиционных решений на компанию, которая сегодня принадлежит «КазМунайГазу»? И не стало ли урегулирование частью более масштабной подготовки Дунги к появлению нового иностранного партнёра?
Документы и корпоративная отчётность позволяют восстановить значительную часть предыстории. Но они пока не дают ответа на главный вопрос: сколько именно Казахстан согласился признать возмещаемыми расходами и на каких условиях стороны закрыли спор? Именно отсутствие этих сведений делает соглашение от 5 октября не столько завершением истории, сколько началом расследования.
По словам министра энергетики РК Ерлана АККЕНЖЕНОВА, разногласия касались расходов подрядчика за 2013-2019 годы, которые государство не признавало возмещаемыми в рамках ДРП. Это принципиальное обстоятельство. В отличие от обычного коммерческого контракта, модель соглашения о разделе продукции предусматривает особый порядок распределения добытой нефти. Подрядчик сначала получает возможность компенсировать согласованные затраты на разработку месторождения за счёт так называемой компенсационной нефти. Оставшаяся часть продукции распределяется между государством и инвесторами в соответствии с условиями соглашения.
Поэтому вопрос о признании расходов имеет непосредственное финансовое значение для Казахстана. Чем больше затрат признаётся возмещаемыми, тем больше нефти подрядчик может получить в счёт их компенсации и тем меньше остаётся для распределения в виде прибыльной продукции. Иными словами, спор шёл не просто о правильности бухгалтерского учёта. А о том, какая часть добытой нефти должна компенсировать инвестиционные расходы подрядчика, а какая – поступать в доход государства.
При этом, повторимся, ни Министерство энергетики, ни оператор не раскрыли перечень оспариваемых статей затрат, объём требований и согласованную сумму урегулирования, прикрывшись соглашением о конфиденциальности. В открытых источниках также не обнаружено сведений о начатом ранее арбитражном разбирательстве. Сам министр подчёркивал, что сторонам удалось договориться без длительных судебных процедур. Таким образом, на сегодняшний день подтверждён сам факт урегулирования, но его финансовые параметры остаются за рамками публичной информации.
Возможно, истоки конфликта государства и инвестора получится найти в событиях 2013-2015 годов? Именно тогда датская Maersk Oil приступила к реализации второй фазы разработки месторождения Дунга. Программа предусматривала инвестиции порядка $1 млрд, бурение 198 новых скважин и одновременную работу четырёх буровых установок. В результате добыча на Дунге должна была возрасти через два года примерно с 7 тыс. до 30 тыс. баррелей в сутки. В отдельных публикациях того периода фигурировал даже более высокий целевой прогноз – в 43 тыс. баррелей в сутки.
Фактические результаты оказались существенно скромнее. В 2015 году Maersk признала значительное обесценение своих казахстанских активов. Согласно годовому отчёту компании, стоимость основных средств Дунги была списана на $418,4 млн, а общий убыток по проекту составил $424,8 млн.
Одной из причин отставания от производственных планов были задержки с подключением пробуренных скважин. Из 198 предусмотренных программой скважин к 2015 году успели пробурить 171, после чего бурение было остановлено на неопределённый срок. В 2019 году 61 пробуренная скважина всё ещё ожидала подключения в рамках третьей фазы разработки. Инвестиции (сделанные в реальности или в бухучёте?) не превратились в добычу и доход.
Показатели производства также свидетельствуют о расхождении первоначальных ожиданий и реальности. В 2015 году добыча составляла около 12,7 тыс. баррелей в сутки, в 2018-м – 15,5 тыс., а в 2022 году она снизилась приблизительно до 7,4 тыс. баррелей.
На этом фоне возникает первая версия: государство отказалось признавать часть расходов второй фазы Maersk именно потому, что они не обеспечили обещанного производственного результата. Однако здесь необходимо сделать важную оговорку. Само по себе отставание темпов добычи от плановых показателей не означает, что понесенные расходы были необоснованными или не подлежали компенсации по ДРП. Для такого вывода необходимо изучить условия договора, утверждённые бюджеты, программы работ, результаты аудита и конкретные замечания казахстанской стороны. Таких документов в открытом доступе пока нет.
Тем не менее совпадение периода масштабных инвестиций, производственных проблем и последующего спора о возмещаемых затратах говорят в пользу этой версии.
Что ещё могло вызвать вопросы у аудиторов – в продолжении нашего расследования.
Фото: kmg.kz.
ДЕЛИТЕСЬ СВОИМ МНЕНИЕМ И ОБСУЖДАЙТЕ СТАТЬЮ НА НАШЕМ КАНАЛЕ В TELEGRAM!
04.11.2026,
14:30
01.11.2026,
10:00
30.10.2026,
10:30

 Олег Червинский